TL;DR:
Sponsoring ist keine Spende. Hier bekommt dein Sponsor eine Gegenleistung. Unterscheiden wir dabei zwischen aktiv und passiv:
- Passive Leistungen bedeutet: Homepage hat das Logo, aber keinen Link.
- Aktiv beginnt bei Verlinken, Sponsorlogo auf Trikot und Slogan an Bande
Entscheidend ist vor allem, was dein Verein seinem Sponsor konkret als Gegenleistung verspricht.
Davon hängen unter anderem die steuerliche Einordnung, die Buchung, die Umsatzsteuer und die richtige Rechnungsstellung ab. (1, 4, 6) Du als Verein musst deinen Sponsoren eine ordnungsgemäße Rechnung ausstellen (8, 14).
Inhaltsverzeichnis öffnen
Spring zu dem, das dir wichtig ist.
Spende vs Sponsoring im Steuerrecht für Vereine
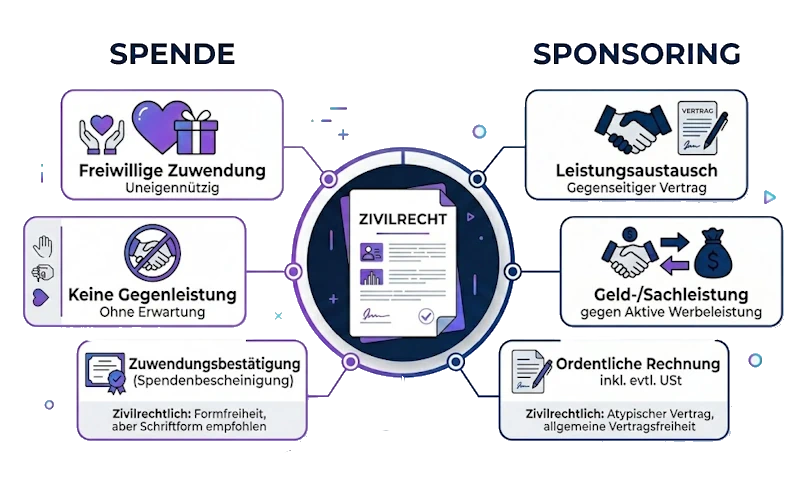
Wenn wir von FairSponsor so richtig reich wären, könnten wir dem SV Lie-Niedereggenen 3000€ für die Jugendarbeit spenden. Der SV stellt uns eine Spendenbescheinigung aus und wir können die Spende steuerlich anrechnen lassen. (4, 5, 8, 14)
Gehen wir einen Sponsoringvertrag mit dem Sportverein ein, dann erhalten wir Gegenleistungen. Der Verein muss uns für unsere Sponsorenleistung eine Rechnung stellen mit Mehrwertsteuer. Wir können das als Betriebsausgabe absetzen, der Verein muss im Jahresabschluss die Einnahmen versteuern. (1, 4, 6, 14)
Sponsoringrechnung und Spendenbescheinigung
Es kommt vor, darum erwähnen wir das auch: Bitte nicht gleichzeitig eine Sponsoringrechnung und eine Spendenbescheinigung ausstellen.
Sobald deinem Sponsor eine konkrete Gegenleistung geschuldet wird, ist das keine Spende mehr. (1, 7, 8)
Der Staat ist da hart im Gericht. Eine unzulässige Zuwendungsbestätigung kann erhebliche haftungs- und gemeinnützigkeitsrechtliche Folgen haben. (7)
Gemeinnützige vs. Nicht-gemeinnützige Vereine
Der Unterschied ist wichtig für dich und deine Sponsoren. Lass dir das Kapitel nicht entgehen, denn viele Clubs wissen nicht mal sicher, ob er nun als gemeinnützig oder nicht gilt.
Die nachfolgende Tabelle gibt dir Hilfestellung. Zu 95 % aber ist dein Verein ein gemeinnütziger Verein. Du zahlst also nichts an Mitglieder, du arbeitest nicht KOmmerziell und deine Einnahmen steckst du wieder in deinen Club.
| Kriterium | Gemeinnütziger Sportverein | Nicht-gemeinnütziger Sportverein |
|---|---|---|
| Hauptzweck | Förderung des Breitensports für die Allgemeinheit (§ 52 AO) | Private Interessen der Mitglieder oder kommerzielle Ausrichtung |
| Gewinnverwendung | Streng selbstlos; Überschüsse fließen zu 100 % zurück in den Sport | Gewinnausschüttung an Mitglieder oder Eigner möglich |
| Steuern | Befreit von Körperschaft- und Gewerbesteuer; ermäßigte USt | Voll steuerpflichtig (Körperschaft-, Gewerbe- und 19 % USt) |
| Förderung & Spenden | Darf steuerfreie Spendenbescheinigungen ausstellen & erhält Zuschüsse | Keine öffentlichen Sportfördergelder; Spenden nicht absetzbar |
| Trainer & Ehrenamt | Übungsleiterpauschale (3.000 €/J.) & Ehrenamtsfreibetrag (840 €/J.) | Vergütungen sind ab dem ersten Euro voll steuer-/sozialabgabenpflichtig |
| Zugänglichkeit | Muss der Allgemeinheit offenstehen (moderate Beiträge) | Kann Aufnahme beliebig beschränken oder hohe Gebühren verlangen |
Sponsoringeinnahmen als gemeinnütziger Verein deklarieren
Für gemeinnützige Vereine ist die steuerliche Einordnung besonders wichtig. Die Einnahmen werden grundsätzlich in vier Bereiche unterteilt (4, 6, 10, 11, 12):
- ideeller Bereich,
- Vermögensverwaltung,
- Zweckbetrieb
- und wirtschaftlicher Geschäftsbetrieb
Du stellst dir also immer 2 Fragen:
- „Wie viel Geld haben wir vom Sponsor bekommen?“
- und „Wofür genau haben wir dieses Geld bekommen?“
Die einzelnen Bereiche zeigen wir dir natürlich.
Ideeller Bereich
Im ideellen Bereich finden wir primär reine Spenden und dein Verein erbringt keine aktive Werbeleistung.
Aber Profitipp: Unter bestimmten Voraussetzungen kann auch ein passiver Sponsoringhinweis darunterfallen. (5, 6, 9) Ein Beispiel wäre ein schlichter Hinweis wie: „Wir bedanken uns bei unseren Förderern.“
Wenn das ganz nebenbei mal passiert mit einem Hinweis auf die Sponsorenseite eurer Vereinsseite, ist das vollkommen legitim. (5, 6, 9)
Diese Einnahmen sind dem ideellen Bereich zuzuordnen und grundsätzlich steuerfrei. (6, 11)
Zweckbetrieb
Der Zweckbetrieb wird immer mal wieder genannt. Auch deine Lieblings-KI wird das erwähnen. Für dich aber ist das komplett irrelevant.
Sponsoringeinnahmen werden grundsätzlich nicht im Zweckbetrieb verbucht (4).
Das Recht sagt: "Der Zweckbetrieb betrifft steuerbegünstigte satzungsgemäße Aktivitäten des Vereins.".
Also auf einfach: Alles, was du einnimmst, das den Regelbetrieb (Zweckbetrieb) deines Vereins aufrechterhält. Mitgliedergebühren, Einnahmen im Clubhaus und so, das ist weg vom Spnonsoring.
Wirtschaftlicher Geschäftsbetrieb
Jetzt wird es richtig interessant. Hier geht's um aktives Werben für deinen Sponsor.
Sobald ein Sportverein o. Ä. aktiv für den Sponsor wirbt, liegt regelmäßig ein wirtschaftlicher Geschäftsbetrieb vor. (5, 6, 7)
Typische Sponsorings, bei denen das der Fall ist:
- Bandenwerbung
- Trikotwerbung
- Anzeigen im Vereinsmagazin
- aktive Werbeplatzierung auf der Website
- verlinkte Sponsorendarstellung
- weitere konkrete Werbeleistungen (5, 6, 7)
Für diese Einnahmen gilt grundsätzlich der Regelsteuersatz von 19 % Umsatzsteuer, soweit nicht beispielsweise eine Kleinunternehmerregelung oder eine andere Besonderheit greift. (5, 6, 7)
Dann wird Sponsoring für den Verein steuerpflichtig
Genug gebrabbel, jetzt geht es ans Steuerliche und den Kern des Ganzen. Für dich ist wichtig, zwischen Umsatzsteuer und Körperschafts- bzw. Gewerbesteuer zu unterscheiden.
Beide müssen einzeln beachtet werden, da deine Buchhaltung unterschiedlich asufallen muss.
Umsatzsteuer (USt.)
Aktives Sponsoring
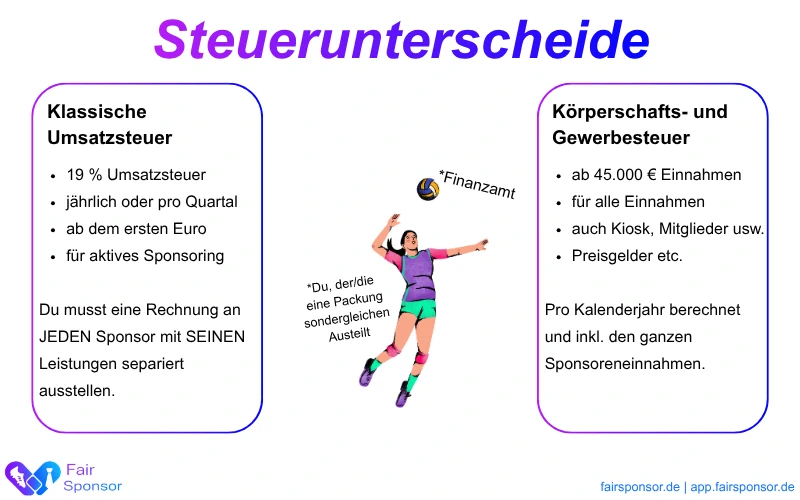
Dein Verein macht Werbung für den Sponsor und ist ab dem ersten Euro umsatzsteuerpflichtig (19 %).
Alle Einnahmen der Sponsoren laufen in einen Topf bei deiner Steuer.
Dennoch musst du jedem einzeln seine Einlagen beziffern und eine Rechnung schreiben.
Körperschaft- und Gewerbesteuer (Ertragsteuern)
Betrifft Brutto-Einnahmen
Fällt an, wenn dein Verein mehr als 45.000 € Brutto-Einnahmen pro Jahr aus allen wirtschaftlichen Aktivitäten (Kiosk, Feste, aktives Sponsoring) zusammengerechnet erzielt.
Darunter bleibt das ertragsteuerfrei.
Umsatzsteuer und Ertragsteuer nicht vermischen
Aufgrund der Unterschiede kann dein Sportverein steuerlich komplett verschieden sein. Für die Vereinsbuchhaltung sollten diese Bereiche deshalb sauber getrennt betrachtet werden. (4, 6, 7)
In aller Regel bist du unter den 45.000 € Einnahmen, die Umsatzsteuerabgaben reichen. Hast du allerdings viele Mitglieder, guten Umsatz im Vereinsheim an Spieltagen und (dank FairSponsor) starke Sponsoren, könntest du die 45er-Grenze schnell überschreiten.
Kleinunternehmerregel für Sportvereine
Das ist ein besonderer Punkt bei der Abrechnung von Sponsoren. Für den Sportverein bedeutet die Kleinunternehmerregelung (§ 19 UStG) vor allem eines: Bürokratie- und Steuerbefreiung bei der Umsatzsteuer, solange euer Verein unter den Umsatzgrenzen bleibt.
Du achtest dabei nur auf steuerpflichtige Einnahmen aus dem wirtschaftlichen Geschäftsbetrieb, während ideelle Bereiche wie Mitgliedsbeiträge oder Spenden unberücksichtigt bleiben.
Bedeutet für deinen Vereinsalltag:
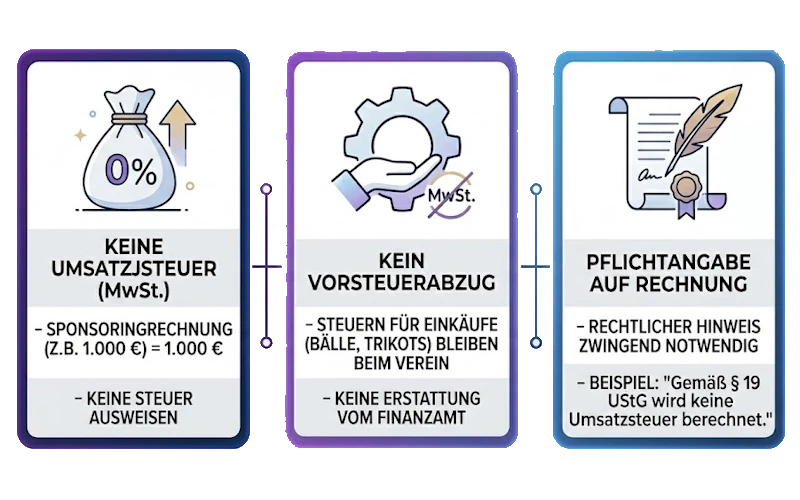
Keine MwSt. auf Rechnungen: Ihr berechnet euren Sponsoren keine Umsatzsteuer. Zieht ihr einen Sponsor für 1.000 € an, stellt ihr exakt 1.000 € aus. (7, 8)
Kein Vorsteuerabzug: Im Gegenzug könnt ihr euch die Mehrwertsteuer für Einkäufe des Vereins (z. B. Bälle, Trikots, Rasenmäher) nicht vom Finanzamt erstatten lassen.
Pflichtangabe: Auf jeder Rechnung muss zwingend ein rechtlicher Hinweis stehen, z. B.: „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.“
Die Kleinunternehmerregelung bedeutet nicht, dass Sponsoring generell steuerfrei ist. Sie betrifft die Art und Weise, wie bestimmte umsatzsteuerbare Umsätze behandelt werden.
Die zugrunde liegende Leistung und ihre steuerliche Einordnung müssen trotzdem korrekt bestimmt werden. (7, 8, 16)
Sponsoring im Verein richtig verbuchen
Durchatmen, es wird noch einmal fachlich. Wir schauen uns jetzt als Bonus an, wie die Buchhaltung beim Sportverein (auch ohne Sponsoring) aussehen muss.
Zuerst die Umstellung prüfen: SKR 42 statt SKR 49
Wenn du dich jetzt fragst: "Was?", super, du entdeckst gerade was vielleicht richtig Wichtiges bei euch.
Darum geht's:
- SKR bedeutet = Standardkontenrahmen für Vereine
- Hier sind Klassen eingeteilt (ideeller Bereich, Zweckbetrieb usw.).
- So wird per Zuteilung und nicht per Kontonummer differenziert.
DATEV hat den Wechsel gefördert und wir haben dir den Beitrag von DATEV verlinkt. (10, 11, 12)
Checke die vier Kostenstellen für Vereine:
Erinnerst du dich noch an die Unterteilung der Einnahmen in Bereiche? Gut, wird jetzt wichtig!
Beim Buchen wählt man das normale Porto-Konto aus und drückt lediglich einen digitalen „Stempel“ drauf, der festlegt, zu welchem der 4 gesetzlichen Bereiche die Ausgabe gehört:
Ideeller Bereich
Hier sind die Basics: Mitglieder betreuen, Spenden usw.
Vermögen
Einnahmen aus Sponsoring, bei denen der Verein aktiv wirbt oder tätig wird.
Zweckbetrieb
Hier hast du alles, was der Spielbetrieb braucht, wie Sportgeräte, Startgelder, Schiedsrichter usw.
Geschäftsbetrieb
Erlöse aus dem Verkauf von Merchandise oder was das Clubheim mit Bewirtung abwirft.
Die Auswahl sieht so aus:
- KOST 1 = 1: Ideeller Bereich
- KOST 1 = 2: Vermögensverwaltung
- KOST 1 = 3: Zweckbetrieb
- KOST 1 = 4: Wirtschaftlicher Geschäftsbetrieb
- KOST 1 = 9: Sammelposten bzw. technische/bilanzielle Konten (10, 11)
Für das Sponsoring relevant sind der wirtschaftliche Geschäftsbetrieb und die Vermögensverwaltung. (10, 11)
Relevante Konten für Sponsoring im SKR 42
Die Nachfolgetabelle soll dir helfen, dass ihr euch in der Kontenstruktur besser zurechtfindet.
| Konto | Bezeichnung |
|---|---|
| 16000 | Kasse |
| 18000 | Bank / Girokonto |
| 37520 | Umsatzsteuer 19 % |
| 14060 | Abziehbare Vorsteuer 19 % |
| 40400 | Erträge aus Spenden / Zuwendungen |
| 40520 | Zuwendungen Dritter / Sponsoring ohne Gegenleistung |
| 52300 | Einnahmen aus Werbung / allgemeines Sponsoring |
| 52310 | Trikotwerbung |
| 52320 | Bandenwerbung |
Damit lässt sich beispielsweise unterscheiden, ob Geld als Zuwendung ohne Gegenleistung oder als aktive Werbeeinnahme verbucht wird. (11)
Wichtig: Auch wenn das hier gut kontrolliert wird, ist das keine steuerrechtliche Beratung. Nur eine Hilfe, die wir als fair empfinden, dass du deine Zeit auf unserer Website verbringst.
Die Sponsoringrechnung: Was muss drauf?
FairSponsor funktioniert, weil Sportvereine jeder Art und Größe unterstützt werden und Sponsoren so ebenfalls gerne auf FairSponsor aktiv sind.
Damit das so bleibt, helfen wir sogar dabei, die Sponsorenrechnungen klar zu halten!
Erbringt dein Verein eine steuerpflichtige Werbeleistung, muss die Rechnung die gesetzlichen Anforderungen erfüllen. (1, 7, 8) Nach § 14 Abs. 4 UStG gehören insbesondere folgende Angaben auf die Rechnung: (17)
Die Vertragspartner
- Vollständiger Name und vollständige Anschrift des Vereins
- Vollständiger Name und vollständige Anschrift des Sponsors (17)
Steuerliche Angaben
- Steuernummer oder Umsatzsteuer-Identifikationsnummer des Vereins
- bei entsprechender Steuerpflicht der erforderliche Umsatzsteuerausweis (17)
- Entgelt entsprechend den geltenden Steuersätzen aufschlüsseln
- den jeweiligen Steuerbetrag ausweisen. (1, 7, 8, 17)
Rechnungsnummer und Datumsangaben
- Ausstellungsdatum
- fortlaufende, eindeutig zuordenbare Rechnungsnummer (17)
- Zeitpunkt bzw. Zeitraum der Leistung deklarieren
- Bei saisonalem Sponsoring auf welchen Zeitraum sich die Werbeleistung bezieht
Die Leistung richtig beschrieben
- Möglichst konkrete Leistungsbeschreibung
- Verweise auf Positionen mit klaren Merkmalen (Größe, Fläche, Menge usw.)
- Details über die Umsetzung, sofern nötig
Stell dir vor, deine Nichte muss die Rechnung erklären. Ist alles richtig deklariert, kann auch sie dir genau sagen, was da los ist. So muss eine gute Rechnung aussehen. (7, 17)
Kleinunternehmerregel ausweisen
- Wendet der Verein die Kleinunternehmerregelung an, darf er gerade keine Umsatzsteuer ausweisen.
- Stattdessen sollte der entsprechende Hinweis auf die Steuerbefreiung nach § 19 UStG aufgenommen werden. (7, 8, 16)
Sponsoren benötigen ihre Unterlagen nicht nur für den internen Überblick. Sie müssen Sponsoringausgaben ebenfalls sauber dokumentieren.
Hilfreich ist es da, wenn du auch den Sponsoringvertrag sauber aufgebaut hast,
Die E-Rechnung im Sponsoring von Vereinen
Steile These: 9 von 10 Unternehmen, mit denen wir arbeiten, stellen keine E-Rechnung aus. Laut Gesetz muss ein Unternehmen E-Rechnungen "empfangen" können.
Allerdings kann es durchaus sein, dass du auf FairSponsor einen Deal eingehst, den du mit einer renommierten, großen Marke abschließt. In diesem Fall sollte dein Verein in der Lage sein, die E-Rechnung zu stellen.
Der aktuelle Stand mit Fristen:
- bis 31. Dezember 2026 können noch sonstige Rechnungen genutzt werden,
- mit Vorjahresumsatz von max. 800.000 € bis 31. Dezember 2027,
- danach greift die E-Rechnung im inländischen B2B-Bereich grundsätzlich. (18)
Für den Breitensport also kein Grund zur Panik. Zudem kann so ziemlich jede einfache Buchhaltungssoftware mittlerweile das benötigte Format machen.
Faire Empfehlung für Vereine
Unser Co-Gründer setzt auf orgaMAXX. Dort hast du alles inklusive E-Rechnung und kannst bereits ganz klein starten mit richtig gutem Support.
Nicht-gemeinnützige Vereine und Profi-Strukturen
FairSponsor fördert den Breitensport. Das bedeutet nicht, dass wir nicht auch Profivereine und deren Jugenden etc. auf der Plattform willkommen heißen!
Bei nicht-gemeinnützigen Vereinen oder ausgegliederten Kapitalgesellschaften gelten andere Rahmenbedingungen. (10, 11)
Die 4 relevanten Punkte schauen wir uns an.
Keine vier steuerlichen Sphären
- Hier entfällt die entsprechende gemeinnützigkeitsrechtliche Aufteilung.
- Sponsoringeinnahmen sind steuerpflichtige Betriebseinnahmen bzw. Umsatzerlöse. (10, 11)
Keine 45.000-Euro-Freigrenze
- Die besondere Freigrenze für wirtschaftliche Geschäftsbetriebe ist hier nicht entsprechend anwendbar.
- Die steuerliche Belastung richtet sich nach den allgemeinen Regeln des jeweiligen Rechtsträgers. (7, 10)
Spendenbescheinigung
- Ein nicht-gemeinnütziger Verein kann keine Zuwendungsbestätigung ausstellen. (7, 8)
Was bedeutet das für große Clubs?
Für Sponsoren und Vereine ist deshalb schon vor Vertragsabschluss wichtig zu wissen: Wer ist der Vertragspartner?
- ein gemeinnütziger Verein, ein nicht-gemeinnütziger Verein
- oder beispielsweise eine ausgegliederte Kapitalgesellschaft?
Davon kann die steuerliche Behandlung des Sponsorings wesentlich beeinflusst werden.
Finanzfehler im Sport-Sponsoring vermeiden
Hier haben wir nochmal ein paar der häufigsten Fehler aufgelistet, damit du diese nicht machen musst.
Fehler 1: Sponsoring als Spende behandeln
Einige Vereine machen das bewusst. Sollte der Partner oder du aber in eine Prüfung laufen, hast du ein Problem … (1, 7, 8)
Daher bitte kein Sponsoring als Spende deklarieren, wenn du aktiv wirst. Logo auf Trikot, Bandenwerbung, aktive Links auf Homepage zum Sponsor.
Fehler 2: Die steuerliche Sphäre nicht prüfen
Vermeide, dass die Einnahme einfach als allgemeine Vereinszahlung verbucht wird, obwohl tatsächlich ein wirtschaftlicher Geschäftsbetrieb vorliegt. (4, 6, 10, 11)
Nutze unsere Tabelle, frage einen Steuerberater oder nutze KI, die kann das mittlerweile ganz gut. Du kannst einem Chatbot auch diesen Beitrag dafür geben.
Fehler 3: Umsatzsteuer falsch behandeln
Dein Verein weist Umsatzsteuer aus, obwohl die Kleinunternehmerregelung greift, oder lässt den Umsatzsteueraspekt bei einer steuerpflichtigen Leistung unberücksichtigt. (7, 8, 16)
Auch hier wieder: Sobald eine Prüfung anfällt, kennt das Amt auch beim Breitensport keine Gnade.
Fehler 4: Rechnung zu ungenau ausstellen
Dein „Sponsoring 2026“ beschreibt nicht ausreichend, welche Leistung gegenüber dem Unternehmen erbracht wurde. (7, 17)
Für deinen Sponsor ist das schlecht, für dich auch, da nicht klar deklariert ist, worum es geht.
Schreibe wie beschrieben klare Posten aus und auch, was wie erfolgt ist.
Fehler 5: Buchung ohne Sphärenzuordnung
Einfach irgendwas verbuchen ist zu deinem Nachteil.
Die Einnahme muss der richtigen steuerlichen Sphäre bzw. Kostenstelle zugeordnet werden. (10, 11)
Fehler 6: Leistungsnachweise vergessen
Die Werbeleistung wurde erbracht, aber niemand dokumentiert sie. Das kann später die Nachvollziehbarkeit erschweren. (1, 7, 15)
Trikotsponsoring und Bannerwerbung sind klar, aber die Stadionausrufe, die mobile Sponsorentafel auswärts oder der Sportanzug beim Turnier sollten Beweise haben.
War das eine Hilfe?
Dann feuen wir uns, falls du FairSponsor mal ausprobieren willst!
Quellenverzeichnis
1. XRechnungs.de. (2026). Gemeinnütziger Verein Rechnung schreiben: Anleitung. https://www.xrechnungs.de/de/gemeinnutziger-verein-rechnung-schreiben
2. Hamburger Sportbund / VIBSS. (o. D.). Rechtsgrundlagen beim Sponsoringvertrag. Hamburger Sportbund / VIBSS. https://hsb.vibss.de/vereinsmanagement/marketing/sponsoring/sponsoringvertrag/rechtsgrundlagen-beim-sponsoringvertrag
3. Backes, B. (o. D.). Sponsoringvertrag für Vereine & Sportler: Expertentipps. owayo Magazin. https://www.owayo.de/magazin/sponsoringvertrag-vereine-sportler-de.htm
4. Hengel, S. (o. D.). Sponsoring und Steuern: Alle Regeln auf einen Blick. SKala CAMPUS. https://www.skala-campus.org/artikel/sponsoring-und-steuern-alle-regeln-auf-einen-blick/
5. Dill, W. (2016, 14. Juni). Sponsoring bei gemeinnützigen Vereinen aus steuerlicher Sicht. Steuerberater Dill. https://steuerberater-dill.de/2016/06/14/sponsoring-aus-steuerlicher-sicht/
6. Lumer, E. (2024, Februar). Sponsoring und Umsatzsteuer: Ein weites Feld. Landessportbund Nordrhein-Westfalen e. V. (VIBSS). https://www.vibss.de/vereinsmanagement/steuern-finanzen/koerperschaft-gewerbe-und-umsatzsteuer/sonderfaelle/sponsoring-und-umsatzsteuer-ein-weites-feld
7. Gündogan, S., & Klement, F. (2026, 15. Juli). Sponsoring-Rechnung schreiben: Umsatzsteuer, Pflichtangaben und Muster-Aufbau. OnlineBilanz. https://onlinebilanz.de/sponsoring-rechnung-schreiben-umsatzsteuer-pflichtangaben-muster/
8. SumUp Rechnungen. (o. D.). Was muss auf eine Sponsoringrechnung? https://www.sumup.com/de-de/rechnungen/alles-ueber-rechnungen/was-gehoert-auf-eine-sponsoringrechnung/
9. Landesfeuerwehrverband Rheinland-Pfalz. (2022, Oktober). Umsatzsteuer bei passivem Sponsoring [PDF-Dokument]. https://feuerwehr-rheinlandpfalz.de/wp-content/uploads/2022/10/umsatzsteuer_bei_passivem_sponsoring.pdf
10. Krischek, L. (2025, 5. August). SKR42 für Vereine 2025: Der neue Kontenrahmen von DATEV. ClubDesk. https://www.clubdesk.de/de/vereinswissen/skr42-kontenrahmen-datev-verein
11. CommuCore. (2026, Juni). SKR42 für Vereine – Sphären, Kontonummern & DATEV EXTF-Export. https://commu-core.com/ratgeber/skr42-verein/
12. Summa Consult. (2024). SKR 42: Der Kontenrahmen für Vereine einfach erklärt. https://www.summa-consult.com/post/skr42-kontenrahmen-vereine
13. Vereinsknowhow. (2010, 31. Mai). Umsatzsteuer bei Geld- und Sachsponsoring. http://www.vereinsknowhow.de/kurzinfos/ust-sponsoring.htm
14. WBS.LEGAL. (o. D.). Sportsponsoring – Bestandteile und Vertragsdetails. WBS.LEGAL. https://www.wbs.legal/sportrecht/sportsponsoring/
15. Wiedemann, J. (o. D.). Sponsoringvertrag: Das müsst ihr als Verein beachten. Sponsoren mit Julia Wiedemann. https://juliawiedemann.de/sponsoringvertraege-worauf-sportvereine-achten-sollten/
16. Bundesministerium der Finanzen. (2025, 18. März). Sonderregelung für Kleinunternehmer; Neufassung des §
17. Bundesministerium der Justiz. (o. D.). Umsatzsteuergesetz (UStG), § 14 Ausstellung von Rechnungen. Gesetze im Internet. https://www.gesetze-im-internet.de/ustg_1980/__14.html
18. Bundesministerium der Finanzen. (2026, 23. März). Fragen und Antworten zur Einführung der obligatorischen (verpflichtenden) E-Rechnung zum 1. Januar 2025. https://www.bundesfinanzministerium.de/Content/DE/FAQ/e-rechnung.html
19 UStG und Neueinführung des § 19a UStG durch das Jahressteuergesetz 2024 zum 1. Januar 2025. https://www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/Steuerarten/Umsatzsteuer/Umsatzsteuer-Anwendungserlass/2025-03-