TL;DR:
Sponsoring kann als Betriebsausgaben geltend gemacht werden. Das Amt unterscheidet beim Sponsoring zwischen Betriebsausgaben, Spenden und steuerlich nicht abziehbaren Aufwendungen. (1, 9)
Welche wirtschaftliche Gegenleistung du erhältst und wie sich diese dokumentieren lässt, haben wir im Sponsoringvertrag auf Sponsorenseite bereits erörtert.
Aktives Sponsoring mit konkreter Gegenleistung funktioniert steuerlich anders als eine echte Spende. Auch Sachleistungen und gemischte Sponsoringmodelle müssen sauber behandelt werden. (1, 2, 4)
Ein kluges Sponsoringmodell schafft einen hohen ROI (Return on Investment) und sorgt für eine saubere Buchhaltung.
Inhaltsverzeichnis öffnen
Spring zu dem, das dir wichtig ist.
Sponsoring als Betriebsausgabe abrechnen
Sponsorings können in der Regel zu 100 % als Betriebsausgabe laufen. Geregelt ist das im § 4 Abs. 4 EStG. Dieser definiert Betriebsausgaben als Aufwendungen, die durch den Betrieb veranlasst sind.
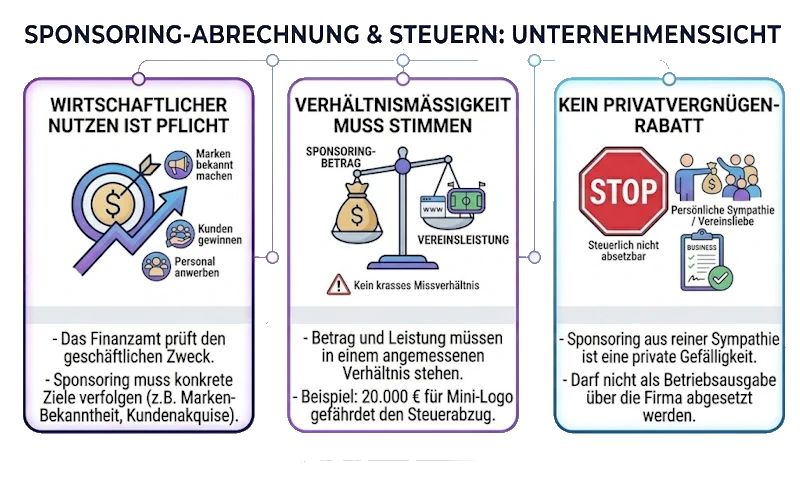
Achtung, ein wirtschaftlicher Nutzen ist Pflicht!
Dein Engagement sollte möglichst einen nachvollziehbaren betrieblichen und/oder kommunikativen Zweck haben (1, 6, 9, 10).
"Betrieblich veranlasstes Sponsoring kann grundsätzlich in voller Höhe als Betriebsausgabe berücksichtigt werden – vorausgesetzt, die Voraussetzungen für den Betriebsausgabenabzug sind erfüllt." (1,9)
Bedeutet: Das Finanzamt erkennt deine Ausgaben nur an, wenn das Unternehmen damit konkrete geschäftliche Ziele verfolgt.
Auch die vom Verein erbrachte Leistung muss dem Sponsoringbetrag gegenüber vertretbar sein. Auf FairSponsor sind diese Umstände gegeben, dennoch weisen wir explizit darauf hin, dass mögliche "Steuertricks" evtl. nicht aufgehen.
Was kann den betrieblichen Zweck im Sponsoring belegen?
Folgende Sponsoringsformen sind üblich und reichen aus, um deinen Zweck gegenüber dem Finanzamt zu belegen:
- das Unternehmenslogo auf Trikots
- eine Werbebande oder Banner am Spielfeld
- regelmäßige Nennung des Unternehmens
- eine definierte Präsenz auf der Vereinswebsite
- Nutzen des Vereinsnamens oder Logos in der Unternehmenskommunikation
- konkrete Sponsoringleistungen bei Veranstaltungen oder Turnieren (1, 2, 5, 6)
Wir verweisen darauf, dass der Vertrag, die Rechnung und die tatsächlich erbrachte Werbeleistung zusammenpassen sollten.
Umsatzsteuer im Sponsoring
Zwischen dir und deinem gesponserten Verein entsteht ein entgeltlicher Leistungsaustausch. Du sponserst beispielsweise die Trikots, dafür trägt der Verein darauf dein Logo und wirbt mit bzw. für dich.
Der Verein erbringt eine sogenannte Werbe- oder Kommunikationsleistung und stellt hierfür in der Regel eine Rechnung mit Umsatzsteuer aus. (1, 4, 5)
Für dich bedeutet das: Bist du zum Vorsteuerabzug berechtigt und wird auf der Sponsoringrechnung die Umsatzsteuer korrekt ausgewiesen, kann die enthaltene Umsatzsteuer grundsätzlich als Vorsteuer geltend gemacht werden. (1, 5)
Achtung: Nicht alle Vereine sind umsatzsteuerpflichtig
Im Breitensport kann ein Sportverein auch sehr oft eine Kleinunternehmerregel (§ 19 UStG) nutzen oder unter steuerliche Grenzen fallen, die keine Umsatzsteuer benötigen.
Wir haben Sportvereinen erklärt, wie diese die Steuer und Rechnung an Sponsoren erstellen müssen.
Für dich haben wir die 3 Fälle einmal zusammengefasst:
| Vereins-Status & Sponsoring-Art | Rechnungsstellung durch den Verein | Folge für das Unternehmen (Sponsor) |
|---|---|---|
|
1. Kleinunternehmer (§ 19 UStG) (Umsatz Vorjahr ≤ 25.000 €) |
0 % USt Rechnungsbetrag: 5.000 € glatt. Pflicht: Hinweis auf § 19 UStG. |
Kein Vorsteuerabzug möglich. Zahlt 5.000 € an den Verein. Wirtschaftlicher Nettoaufwand: 5.000 €. |
|
2. USt-pflichtiger Verein (Aktives Sponsoring) (Umsatz Vorjahr > 25.000 €) |
19 % USt 5.000 € netto + 950 € USt = 5.950 € brutto. |
Voller Vorsteuerabzug. Zahlt 5.950 €, holt sich 950 € vom Finanzamt zurück. Wirtschaftlicher Nettoaufwand: 5.000 €. |
|
3. Passives Sponsoring (Vermögensverwaltung) (Rechteüberlassung, falls kein Kleinunternehmer) |
7 % USt (ermäßigt) 5.000 € netto + 350 € USt = 5.350 € brutto. |
Voller Vorsteuerabzug. Zahlt 5.350 €, holt sich 350 € vom Finanzamt zurück. Wirtschaftlicher Nettoaufwand: 5.000 €. |
Welche Sponsoren KEINE Umsatzsteuer abführen können
Natürlich weißt du das in deiner Branche. Nachfolgend wollen wir trotzdem darauf hinweisen, dass Sponsorings zwar vertraglich die Freifrom genießen, jedoch "leider" nicht im Steuerrecht.
Arztpraxen, Banken und Versicherungen gehören zu den Bereichen, die immer mal wieder neue Sponsorings auf FairSponsor abschließen.
Diese Branchen sind gesetzlich von der Umsatzsteuer befreit und dürfen selbst keine Vorsteuer abziehen. Ein lokaler Handwerker, der selbst unter die Kleinunternehmerregelung fällt, trägt auch die 19 % MwSt. als volle Kostenstelle.
Was Sponsoren steuerlich prüfen sollten
Unsere Checkliste für Sponsoren und Ihre Buchhaltung empfiehlt dir, die folgenden Fragen zu klären:
- Ist der Verein umsatzsteuerpflichtig?
- Ist Umsatzsteuer korrekt ausgewiesen?
- Ist die Rechnung ordnungsgemäß?
- Ist das Unternehmen selbst zum
- Vorsteuerabzug berechtigt?
- Passt die abgerechnete Leistung zum Sponsoringvertrag?
Damit bist du auf der sicheren Seite und erlebst keine bösen Überraschungen.
Steuern und Buchhaltung beim Sachsponsoring
Die bei uns am meisten gesehene Form des Sponsorings ist das Sachsponsoring.
Statt eines Geldbetrags im Gegenzug für eine Leistung liegt der Wert in Sachen. Das können sein Trikotsätze, die du bezahlst, oder auch Equipment und Sportausrüstung. (2, 3, 4)
Sachsponsoring gilt demnach auch nicht als Werbegeschenk, sondern als Tauschgeschäft (tauschähnlicher Umsatz nach § 3 Abs. 12 UStG).
Steuerlich muss das Ganze darum auch auf Unternehmens- und auf Vereinsseite betrachtet werden. (4)
Auf Unternehmensseite (Sponsor)
Buchhalterische Erfassung:
- Einkaufswert der Sachleistung ist betriebliche Werbeausgabe
Umsatzsteuer:
- 19 % USt auf den Wert der Ware normal absetzbar
Spendenbescheinigung:
- keine Sachspendenbescheinigung erlaubt
Ertragsteuerliche Auswirkung:
- als Betriebsausgabe absetzbar
Auf Vereinsseite (Sportverein)
Buchhalterische Erfassung:
- Warenwert = Einnahme im wirtschaftlichen Geschäftsbetrieb
Umsatzsteuer:
- 19 % auf den Gegenwert der Werbeleistung
Spendenbescheinigung:
- nicht ausstellen, sonst wird Steuerbetrug unterstellt
Ertragsteuerliche Auswirkung:
- Einnahme im wGB, gleichzeitig Ausgabe im Zweckbetrieb
Praxisfehler, die Sponsoren beim Sachsponsoring beachten müssen:
Technisch fließt kein Euro in die Vereinskasse oder an den Sponsor. Dennoch müssen Verein und Sponsor im Regelfall gegenseitig Rechnungen ausstellen.
- Der Sponsor schreibt eine Rechnung über die Trikots (z. B. 1.000 € zzgl. 19 % USt = 1.190 €).
- Der Verein schreibt eine Rechnungsstellung über die Trikotwerbung (z. B. 1.000 € zzgl. 19 % USt = 1.190 €).
Durch Verrechnung zahlt keiner etwas an den anderen, aber beide haben saubere Belege für das Finanzamt und den Vorsteuerabzug. Auch wichtig ist die Kontrolle, wer von beiden oder ob beide Parteien vorsteuerabzugsberechtigt sind!
Buchhalterisch sauber arbeiten
Bei komplexeren Sachleistungen sollte die steuerliche Behandlung vorab mit der Buchhaltung oder Steuerberatung abgestimmt werden.
Wichtige Fragen sind:
- Welche Ware wurde übergeben?
- Welchen Wert hat die Sachleistung?
- Welche Werbeleistung erhält das Unternehmen?
- Wann wurden beide Leistungen erbracht?
- Wie wurde die jeweilige Leistung abgerechnet?
Auf FairSponsor bekommen Sponsoren bei Ausrüstungssponsoring eine saubere und finale Rechnung inkl. allen Leistungsposten für saubere Abrechnungen.
Steuern und Buchhaltung bei Spenden
Erstaunlich viele Betriebe, vor allem die kleinen, "tun den Jungs was bei", wie das oft im Ruhrpott gesagt wird.
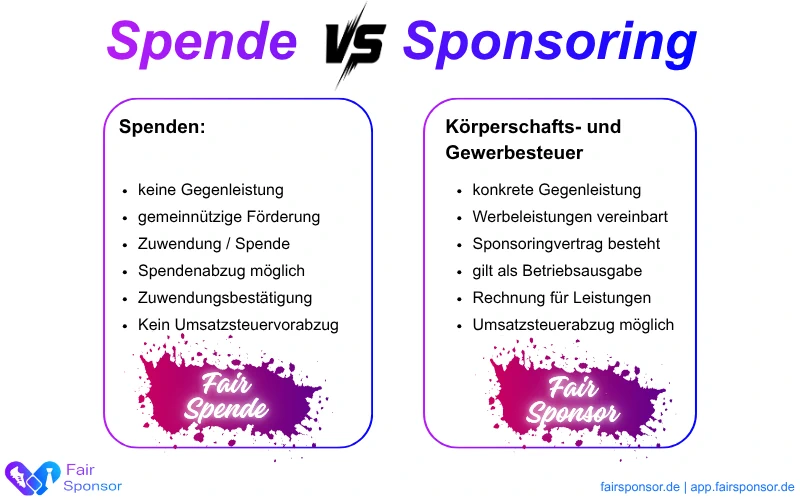
Bei einer Spende will der Sponsor, der Investor oder das Unternehmen den Sportverein ohne konkrete werbliche Gegenleistung unterstützen.
Das Finanzamt will dafür einen Beweis, dass es keine Gegenleistung vom Verein gibt. (1, 9)
Die passive Danksagung als Schlupfloch bei Spenden
Wenn der Verein ganz unaufällig und ohne viel Trara ein dickes Dankeschön für die Spende in egal welcher Art ausspricht, kann das als reine Namensnennung oder eine unaufdringliche Darstellung ohne aktive werbliche Verlinkung gelten. (5, 7)
Bei kleineren Summen oder Sachleistungen, wofür du dann auch eine Spendenbescheinigung erhalten kannst, ist das in der Regel auch kein Problem.
Die steuerliche Behandlung der Spende im Sponsoring
Wie du weißt, ist die einfache Spende keine normale Betriebsausgabe nach § 4 Abs. 4 EStG, kann aber als Spende berücksichtigt werden. (1, 9)
Je Geschäftsform ist das anders geregelt:
| Geschäftsform | Maßgebliche Rechtsgrundlage | Wo/Wie wird die Spende deklariert? | Buchhalterische Behandlung |
|---|---|---|---|
|
Kapitalgesellschaften (GmbH, AG, UG) |
§ 9 Abs. 1 Nr. 2 KStG § 9 Nr. 5 GewStG |
Steuererklärung der Firma: Direkt in der Körperschaftsteuer- (KSt 1) und Gewerbesteuererklärung (GewSt 1 A) der Gesellschaft. |
Betrieblicher Abzug Wird als Ausgabenabzug direkt vom steuerlichen Gewinn der Gesellschaft abgezogen. |
| Einzelunternehmen & Freiberufler |
§ 10b Abs. 1 EStG § 9 Nr. 5 GewStG (nur Gewerbe) |
Private Steuererklärung des Inhabers: In der ESt-Erklärung (Anlage Sonderausgaben). Gewerbetreibende zusätzlich in der Gewerbesteuererklärung. |
Privatentnahme Keine Betriebsausgabe. Wird buchhalterisch als Privatentnahme des Inhabers behandelt. |
|
Personengesellschaften (GbR, OHG, KG, GmbH & Co. KG) |
§ 10b Abs. 1 EStG (Gesellschafter) § 9 Nr. 5 GewStG (Gesellschaft) |
Aufteilung per Feststellung: In der Erklärung zur gesonderten Feststellung auf Gesellschafter verteilt (fließt in deren Anlage Sonderausgaben) + in GewSt-Erklärung der Firma. |
Privatentnahme / Feststellung Auf Firmenebene Privatentnahme. Quotaler Nachweis über den Feststellungsbescheid für die Partner. |
Die gefährliche Doppelbehandlung von Spende und Sponsoring
Die konkrete rechtliche und steuerliche Einordnung hängt immer von der tatsächlichen Gestaltung ab.
Entscheidend ist deshalb nicht nur, welches Sponsoring im Vertrag steht, sondern was tatsächlich vereinbart und durchgeführt wird. (1, 9)
Sponsoren und Vereine machen oftmals den Fehler, eine aktive Werbeleistung für das Sponsoring als Spende zu deklarieren. Ab da gilt das Sponsoring jedoch nicht als Spende und kann bei einer Prüfung auffliegen. (1, 5, 7)
Auch der Verein setzt sich erheblichen Risiken aus, wenn er für eine tatsächlich erbrachte Gegenleistung eine unzutreffende Zuwendungsbestätigung ausstellt. (7)
Sponsoring für die Betriebsprüfung dokumentieren
Steuerliche Vorteile wirken dann, wenn Sponsoren, also du, den Vorgang von Anfang an dokumentieren und so nachvollziehbar machen.
Unser Mustervertrag für Sportsponsorings deckt da bereits einiges ab. Dieser Vertrag ist deine Grundlage und deckt alles Wichtige ab:
- Wer ist Sponsor?
- Wer ist Empfänger?
- Welche Summe wird gezahlt?
- Welche Leistungen erbringt der Verein?
- Für welchen Zeitraum?
- Welche Werberechte erhält das Unternehmen?
- Welche Zusatzleistungen sind vereinbart?
- Wie wird mit Ausfällen umgegangen? (1, 2, 3)
Die Rechnung sollte zur vertraglichen Vereinbarung passen.
Auf FairSponsor bekommst du beispielsweise die Rechnung für Sachsponsorings und andere Leistungen direkt in dein Profil als PDF.
- Bandenwerbung,
- Trikotwerbung,
- Website-Werbung,
- Turnierwerbung
- oder ein Sponsoringpaket?
Die Rechnung ist bis zum Druck inkl. Steuer ausgestellt und anerkannt. Du lädst runter und verbuchst.
Empfohlen sind dennoch Leistungsnachweise
Bei größeren Deals ergeben Nachweise durchaus Sinn. Wir arbeiten fair und ehrlich, so auch alle, die unter unseren Richtlinien auf der Plattform aktiv sind.
Du musst keinen Kontrollapparat aufbauen, solltest aber entsprechend eurer Unternehmensstruktur die folgenden Optionen berücksichtigen:
- Fotos der Werbebande
- Fotos von Trikots mit Unternehmenslogo
- Belegexemplare eines Vereinsmagazins
- Screenshots der Vereinswebsite
- dokumentierte Veranstaltungen
- sonstige Nachweise über die vereinbarte Leistung. (1, 8)
Solche Nachweise machst du jedoch automatisch. Wer ist nicht stolz darauf, einen Sportverein zu unterstützen und sein Logo etc. auf deren Shirts, Banden und Tafeln zu sehen?
Sponsoring ist Marketing, Marketing macht Umsatz
Sponsoring ist nicht umsonst so etabliert und doch so schwer sauber aufzubauen. Darum haben wir FairSponsor ins Leben gerufen. Vereine werden unterstützt durch Sponsoren, aber auch durch uns.
Du bekommst als Sponsor Sponsoringplätze im Breitensport, die seriös und professionell dein Investment zurückzahlen können.
Parallel zu deinem Imagegewinn, der Sichtbarkeit, der Personalakquise und dem Neukundenkontakt machst du dir auf FairSponsor die Suche nach Sichtbarkeit im Breitensport so einfach wie nie.
Das Wichtigste jedoch: Du ermöglichst Jugendlichen, ihrer Leidenschaft nachzugehen, förderst vielleicht den nächsten WM-Torschützen oder bewahrst einen ganzen Verein vor dem Ruin.
Egal, welche Ziele du mit einem Sponsoring verfolgst. Du kannst dir sicher sein, du machst noch so viel mehr.
War das eine Hilfe für dich?
Dann schau mal rein, melde dich an und stelle noch heute eine Offerte ein oder finde den Verein, der zu dir und deinem Sponsoringziel passt!
Quellenverzeichnis
1. Bundesministerium der Finanzen. (1998, 18. Februar). Ertragsteuerliche Behandlung des Sponsoring. In Einkommensteuer-Hinweise 2025, Anhang 16. https://usth.bundesfinanzministerium.de/esth/2025/B-Anhaenge/Anhang-16/IV/anhang-16-IV.html
2. WBS.LEGAL. (o. D.). Sportsponsoring – Bestandteile und Vertragsdetails. WBS.LEGAL. https://www.wbs.legal/sportrecht/sportsponsoring/
3. Hengel, S. (o. D.). Sponsoring und Steuern: Alle Regeln auf einen Blick. SKala CAMPUS. https://www.skala-campus.org/artikel/sponsoring-und-steuern-alle-regeln-auf-einen-blick/
4. Vereinsknowhow. (2010, 31. Mai). Umsatzsteuer bei Geld- und Sachsponsoring. http://www.vereinsknowhow.de/kurzinfos/ust-sponsoring.htm
5. SumUp Rechnungen. (o. D.). Was muss auf eine Sponsoringrechnung? https://www.sumup.com/de-de/rechnungen/alles-ueber-rechnungen/was-gehoert-auf-eine-sponsoringrechnung/
6. Backes, B. (o. D.). Sponsoringvertrag für Vereine & Sportler: Expertentipps. owayo Magazin. https://www.owayo.de/magazin/sponsoringvertrag-vereine-sportler-de.htm
7. Landesfeuerwehrverband Rheinland-Pfalz. (2022, Oktober). Umsatzsteuer bei passivem Sponsoring [PDF-Dokument]. https://feuerwehr-rheinlandpfalz.de/wp-content/uploads/2022/10/umsatzsteuer_bei_passivem_sponsoring.pdf
8. XRechnungs.de. (2026). Gemeinnütziger Verein Rechnung schreiben: Anleitung. https://www.xrechnungs.de/de/gemeinnutziger-verein-rechnung-schreiben
9. Bundesministerium der Finanzen. (2023). Ertragsteuerliche Behandlung des Sponsoring. In Einkommensteuer-Handbuch 2023, Anhang 16. https://lsth.bundesfinanzministerium.de/esth/2023/C-Anhaenge/Anhang-16/IV/anhang-16-IV.html
10. Bundesministerium der Justiz. (o. D.). Einkommensteuergesetz (EStG), § 4 Betriebsausgaben. Gesetze im Internet. https://www.gesetze-im-internet.de/estg/__4.html
11. Bundesministerium der Justiz. (o. D.). Körperschaftsteuergesetz (KStG), § 9 Abziehbare Aufwendungen. Gesetze im Internet. https://www.gesetze-im-internet.de/kstg_1977/__9.html